最近大宗商品市场上杠杆炒股仓位控制,铜价一飞冲天,很多人都坐不住了。
网上不少声音开始高喊,说铜这个曾经不可一世的“有色金属之王”马上就要跌落神坛,以后不管是电网、汽车还是各种工业电器,都会被价格便宜得多的铝彻底取代。甚至有人断言,未来全球工业都将是铝的天下。事实真的如此吗?
一、价格倒逼
要想看懂大家为什么突然都在聊铝换铜,第一步就得先算明白一笔账。企业做生产,最讲究的就是投入产出,没有平白无故的材料替换,所有的动作追根溯源全是成本压力给逼出来的。
在整个制造业的生产实践中,工程技术人员早就总结出了一个硬性的参考指标,那就是铜和铝的现货价格比值。平时这个比值在正常区间晃动的时候,下游各个制造工厂根本没有动力去折腾。
换一种金属原材料,涉及的不单单是买原材料省下的那点差价,工厂得重新开模具,得调整生产线的加工工艺,得组织质检团队重新跑测试流程,产品做出来之后还得送去第三方机构重新做安全检测和准入认证。
这一切都是实打实的真金白银支出。只要铜价和铝价的差距不够大,企业折腾一通下来,节省的材料钱往往还填不上前期投入的固定改造成本。
根据制造行业多年的运行规律,这个转换的临界门槛其实非常清晰。
只有当市场上的铜价攀升到铝价的三倍到三点五倍以上时,下游的大型设备制造商和电线加工厂,才会真正把替代研发提上管理层的议程。因为在这个区间往上走,用铝替代铜所省下的材料费用,才足以在一年到两年的生产周期内,抹平更换设备与认证所带来的前期花销。
而在最近的市场行情里,国际与国内的铜价连续冲高,铜铝现货价格的比值一度突破了四倍的大关,甚至在部分交割时间节点上达到了四点二倍以上。这种极端的差价,在整个工业制造界立刻引发了连锁反应。
企业面对高企的铜原料账单,利润空间被严重压缩。电缆厂每做出一卷常规铜缆,账面资金占压就会成倍提高;家电工厂采购铜管,直接影响到了出厂毛利率;汽车零部件供应商也必须在主机厂的压价要求下寻找新的生存空间。

在这种极为少见的价格剪刀差面前,原本躺在图纸和实验室里的各种代铜方案,才以极快的速度被推到了生产一线。很多人看到的所谓大势所趋,表面看是技术迭代,底下全是原料成本账本上的算盘响动。
二、物理界限
材料能够被推上生产线,不光取决于财务账本,更取决于自然规律的约束。很多人光看着铝便宜,就觉得它可以全面换掉铜,这种认知忽视了两种金属最根本的微观物理属性差别。
我们把电解铜和电气工业使用的纯铝或者铝合金摆在一起,它们的工程参数有着一道无法逾越的客观界限。
元股证券:ygzq.hk在导电性能这一项上,如果把纯铜的标准导电率定在百分之一百,那么电气铝的导电表现通常只有铜的百分之六十到百分之六十二左右。
这就带来了一个最基础的工程现实:如果要让一根铝质导线承载和铜质导线完全相同的电流负荷,它的横截面积就必须强制做大。
经过具体的工程计算,铝导线的截面积必须比原本的铜线增大55%到64%,才能确保电线在通过额定电流的时候不会因为电阻过大而产生过量发热。
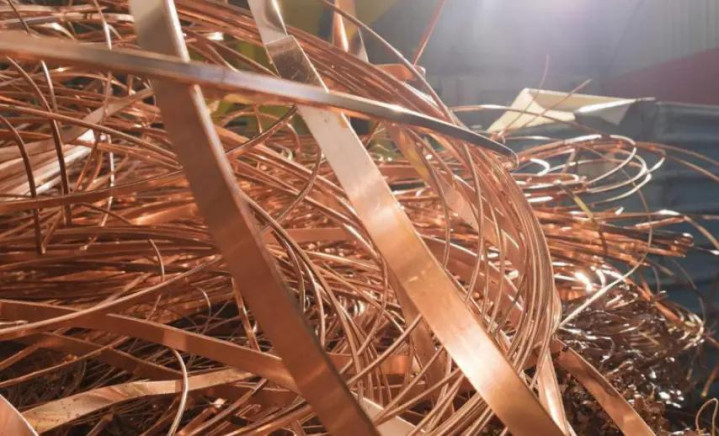
除了截面积变大带来的体积扩张,导热性能也是衡量工业散热能力的核心。铜的体积导热系数在每米开尔文390到400瓦之间,而工业铝的数值通常在210到230瓦左右。
如果用在需要高强度散发热量的紧凑型装置里面,铝要想达到铜相同的散热效果,就必须大幅度增加散热鳍片的接触面积,这让整体设备很难缩小外形尺寸。
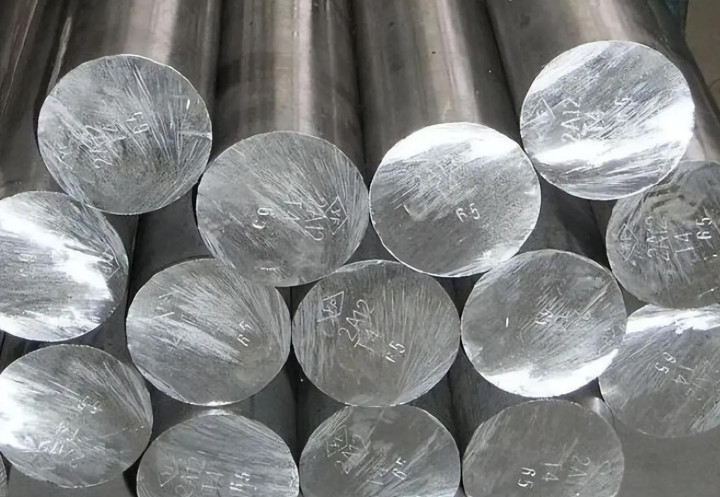
更关键的问题在于长期运行的机械与化学表现,铝的抗拉强度只有铜的百分之四十到百分之五十左右,质地相对更软,在机械装配中耐受反复弯曲的能力较弱。
同时,铝的热膨胀系数比铜高出了将近百分之四十。当设备经历频繁的通电升温和断电冷却循环时,铝材料的尺寸热胀冷缩幅度更大,长期反复运行极容易导致紧固螺栓松脱。
接头一旦变松,接触面积减小就会造成接触电阻急剧上升,在工业用电环境下极容易产生微电弧,造成绝缘层烧焦甚至诱发过热火灾。
再加上铝的化学性质在空气中极易被氧化,表面会迅速形成一层极薄但绝缘性非常强的氧化铝硬膜。
当铜铝不同金属连接在一起时,两者之间存在约2伏的天然电位差,一旦接触到空气中的水分,就会发生原电池反应导致局部电化学腐蚀。正因为这些物理与化学特性的存在,决定了把铜完全换掉绝对不是换个供货商那么轻松的事。
三、各自归位
看清了物理特性的界限之后,我们就能客观评估当前各行各业的真实替代进程。实际情况不是谁消灭谁,而是两种金属按照各自的特性重新划分了工业势力范围。
在一些对空间体积要求宽松、但是对设备自重极度敏感的大型户外场景中,铝不仅完成了替代,而且很多年前就已经占据了主导地位。比如跨越山川的高压与特高压架空输电网络,从很早以前就已经全面使用钢芯铝绞线。
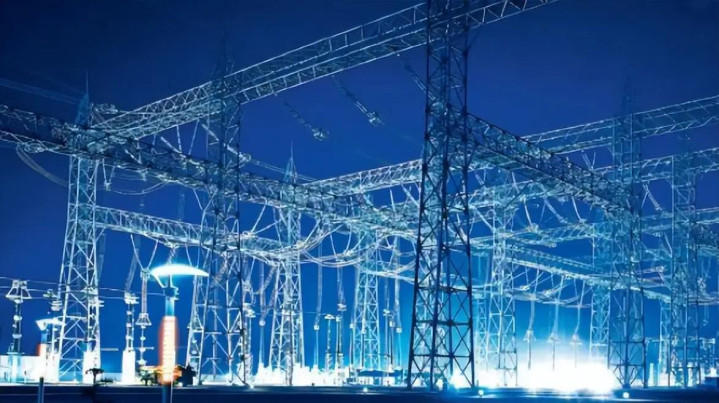
这是因为在数十米高空的铁塔之间,导线的自重是决定铁塔设计密度和地基承重强度的决定性因素。如果换成同等导电能力的实心铜线,自重会直接翻倍,导致铁塔需要加密一倍建设,工程施工和维护的总体成本反而会大幅度反弹。
最近几年发展迅猛的新能源汽车产业,也在积极使用铝材料。在汽车的底盘结构和内部走线中,低压车身线束和动力电池包内部的高压导电排,大量改用铝排或者铝合金电线。
汽车行业的核心诉求是减轻整车整备质量,整车线束换成铝导体之后,重量通常可以减轻百分之三十到百分之四十五,轻下来的重量可以直接转化成长续航里程。
在大型地面集中式光伏电站、工业储能集装箱之间的连接干线上,铝合金电缆同样因为性价比高、安装空间充足,正在大批量进场。
国内相关的制造厂也通过微合金化技术,研发出了稀土铝合金等改良材料,并在接头处使用铜铝摩擦焊工艺,尽量弥补了铝材料易蠕变和易氧化的缺点。
然而,一旦进入到高集成度、大功率密度、极度限制安装空间的工业心脏部位,铜的地位依然牢固。在现代半导体制造业中,微米甚至纳米尺度的芯片内部互连线路,依然全面依靠双大马士革铜工艺。
因为铝在超微观的极高电流密度下,会发生严重的电迁移现象导致微型电路断路,根本无法在芯片内部稳定工作。
在人工智能计算中心里,服务器集群之间必须进行高频高速的信号传递,服务器机柜背板和高速直连缆线几乎清一色采用高规格纯铜。
在新能源汽车的核心驱动电机里面,扁线定子绕组必须在狭窄的铁芯槽内塞入尽可能多的导线,如果换成铝线,截面积扩大百分之六十会导致电机外壳体积剧烈膨胀,增加的汽车能耗将彻底抵消材料成本优势。家用空调的高频震动铜管、深海高压抗疲劳电缆,同样由铜牢牢把守。
所以,所谓有色金属之王被全面推翻的说法,只是脱离了工业现实的舆论炒作。
未来全球的工业材料版图,绝不是铝对铜的彻底横扫杠杆炒股仓位控制,而是在严密的成本与物理法则计算下,粗线条、大跨度、要求轻量化的骨干外周网络越来越多地交给铝,而深层次、高密度、要求极致稳定性的核心设备部件,依然由铜稳坐中军。两种材料在各自的坐标系里安放其位,这才是现代工业最真实的发展面貌。
正规配资网提示:本文来自互联网,不代表本网站观点。